Après une sécheresse reconnue catastrophe naturelle (CatNat), vous avez 30 jours à partir de la publication de l'arrêté au Journal officiel pour déclarer vos fissures, bien avant de penser à une contre-expertise sécheresse. L'indemnisation n'a rien d'automatique : l'expertise doit relier vos dommages au phénomène reconnu, et le parcours passe par la mairie, l'assureur, son expert, puis les recours. Nous vous donnons les délais de chaque étape, ce que coûte une contestation et le rôle d'une étude de sol G5 dans le dossier.
Les points clés à retenir
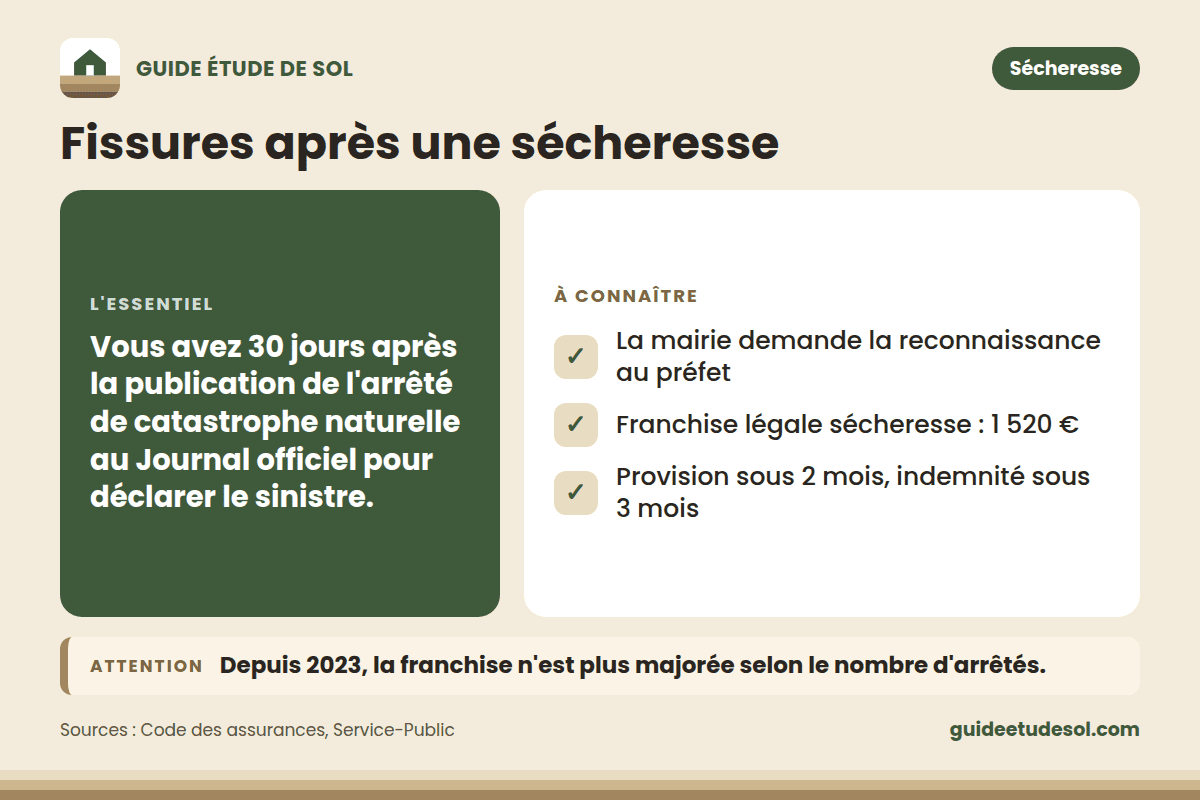
- 30 jours après la parution de l'arrêté au Journal officiel pour déclarer le sinistre, par lettre recommandée avec accusé de réception.
- 1 520 € de franchise légale pour une habitation touchée par la sécheresse, le même montant chez tous les assureurs.
- 4 mois laissés à l'expert, depuis 2025, pour conclure sur la cause des fissures, à compter de la réception de toutes vos pièces.
- 5 ans pour agir contre l'assureur après un sinistre sécheresse reconnu, sauf pour les contrats déjà en cours lors de la loi du 28 décembre 2021.
Sommaire de l'article
Le calendrier d'un sinistre sécheresse
Tout part de la mairie, pas de l'assureur. Sans arrêté reconnaissant la catastrophe naturelle pour votre commune et pour la bonne période, la garantie ne peut pas être mobilisée et le compteur des 30 jours ne démarre pas. Voici l'ordre des étapes et les délais que la loi fixe à chacun.
- Signaler les fissures en mairie. La commune dispose de 24 mois après l'événement pour demander la reconnaissance au préfet. Photographiez chaque fissure dès maintenant, une règle graduée posée contre le mur.
- Guetter l'arrêté au Journal officiel. Il liste les communes, la période et le phénomène reconnu. Vérifiez que la sécheresse y figure, pas uniquement une inondation.
- Déclarer dans les 30 jours qui suivent la publication, par lettre recommandée, de préférence avec accusé de réception.
- Recevoir l'expert. L'assureur a un mois pour vous indiquer comment joue la garantie et, s'il le juge utile, missionner un expert.
- Attendre ses conclusions. Pour les arrêtés pris depuis le 1er janvier 2025, l'expert a 4 mois, à compter de la réception de toutes les pièces que vous lui transmettez, pour rendre un rapport intermédiaire sur la cause des désordres. Des délais complémentaires existent si des investigations sont nécessaires.
- Être indemnisé. L'assureur fait sa proposition dans le mois qui suit le rapport définitif, ou votre état estimatif s'il n'y a pas d'expertise. Une fois votre accord donné, il a 21 jours pour payer, ou un mois pour missionner l'entreprise de réparation. Une provision reste due dans les 2 mois suivant votre état estimatif, ou la publication de l'arrêté si elle est plus tardive.

Ces délais figurent à l'article L125-2 du Code des assurances, modifié par la loi du 26 mai 2026. La fiche officielle sur l'indemnisation après une catastrophe naturelle reprend le délai de déclaration et la franchise. Les fissures, elles, peuvent venir d'une argile qui se rétracte l'été puis regonfle aux premières pluies, ce que l'expertise doit établir. Notre guide pour construire sur un sol argileux explique ce mouvement et les précautions qui le limitent.
Pour rappel : les 30 jours se comptent à partir de la parution de l'arrêté au Journal officiel, jamais à partir du jour où la fissure est apparue. Tant qu'aucun arrêté ne vise votre commune, aucun délai ne court.
Déclarer ses fissures sans perdre de droits
Une déclaration solide tient en une lettre recommandée, de préférence avec accusé de réception, et quelques pièces bien choisies. Glissez dans l'enveloppe :
- Vos coordonnées et le numéro de votre contrat d'assurance habitation.
- La référence de l'arrêté, avec sa date de parution et la période reconnue.
- La description de chaque fissure : pièce ou façade, longueur, ouverture, date d'apparition.
- Des photos datées, prises avec une règle graduée à côté de la fissure.
- Les documents de la maison en votre possession : plans, étude de sol, factures de travaux récents.
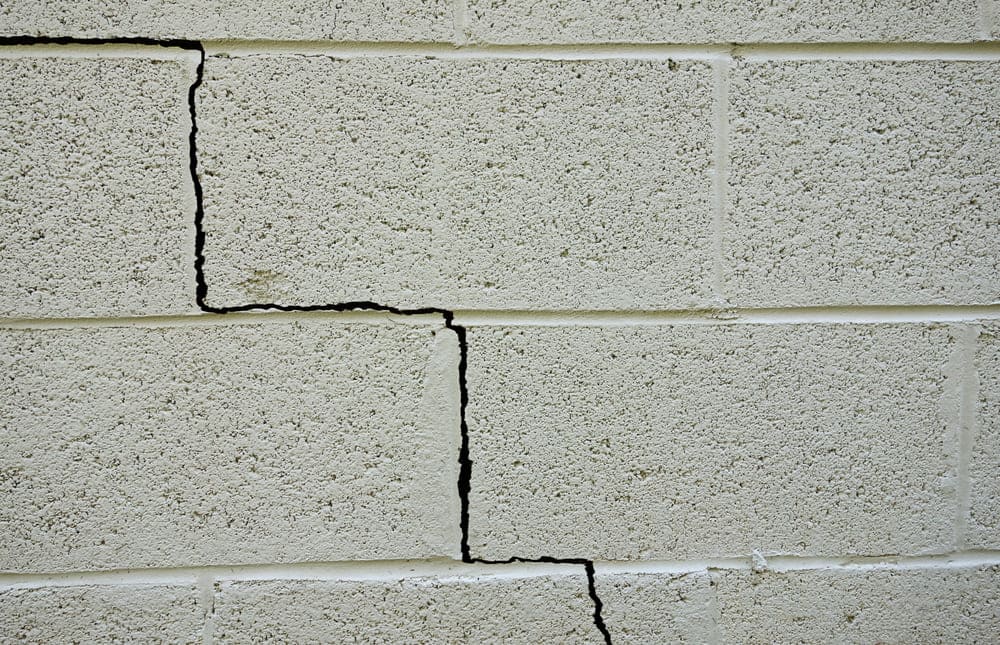
Depuis 2025, la liste des pièces que l'expert peut vous réclamer est fixée par arrêté, et son délai de 4 mois ne démarre qu'à la réception de l'ensemble de ces éléments. Chaque document fourni tôt fait gagner des semaines. Ne rebouchez rien avant sa visite : un enduit frais efface les repères qu'il vient mesurer.
Passé les 30 jours, déclarez quand même. Un retard ne ferme pas le dossier d'office, car l'assureur doit en principe prouver que ce retard lui a causé un préjudice. Pour rédiger la lettre, le guide d'expertgeotechnique.com sur les fissures et l'assurance propose un modèle de déclaration à recopier.
Un diagnostic du sol pour votre dossier
Un géotechnicien étudie le lien entre la sécheresse et vos fissures.
Franchise et prise en charge
La franchise d'un sinistre sécheresse s'élève à 1 520 € pour une habitation, soit quatre fois celle des autres catastrophes naturelles. Cette franchise légale est fixée par l'État et reste à votre charge même quand le reste est indemnisé.
La reconnaissance de la commune ne suffit pas à ouvrir l'indemnisation. L'expertise doit établir que la sécheresse est la cause déterminante des dommages, et ceux-ci doivent toucher la solidité du bâtiment ou gêner son usage normal. Une fissure purement esthétique et stable reste en général à votre charge.
| Poste | Sécheresse | Autre catastrophe naturelle |
|---|---|---|
| Franchise légale, habitation | 1 520 € | 380 € |
| Études de sol nécessaires à la remise en état | Prises en charge si elles sont préalablement nécessaires à la remise en état | Même règle |
| Relogement d'urgence de la résidence principale devenue inhabitable | Pris en charge sous conditions | Pris en charge sous conditions |
| Contre-expertise que vous demandez | À votre charge, sauf garantie honoraires d'expert | À votre charge, sauf garantie honoraires d'expert |
Règles du Code des assurances pour une maison assurée en multirisque habitation. Montants et conditions à vérifier dans votre contrat avant toute dépense.
Le remboursement des études de sol découle de l'article L125-4 du Code des assurances. La garantie couvre le coût des études géotechniques rendues préalablement nécessaires pour remettre la maison en état. Toute étude commandée n'est donc pas remboursée d'office : faites confirmer sa nécessité et sa prise en charge par l'assureur avant de signer le devis.
Contester l'expertise de l'assureur
Premier réflexe : réclamer le rapport définitif. Pour un sinistre sécheresse, l'assureur doit vous le transmettre dans le mois qui suit son envoi par l'expert. Lisez d'abord sa conclusion sur la cause des fissures, car c'est elle qui ouvre ou ferme la garantie.
Si elle vous paraît fausse, écrivez vite à l'assureur, en lettre recommandée. Méfiez-vous des délais de contestation de 10 ou 30 jours qui circulent en ligne : le délai qui compte est celui de la prescription, rappelé plus bas. Les recours s'enchaînent ensuite du plus rapide au plus lourd.
| Recours | Comment il se déroule | Qui paie |
|---|---|---|
| Contre-expertise | Un expert de votre choix, dit expert d'assuré, examine la maison et confronte ses constats à ceux de l'expert de l'assureur | Vous, sauf garantie honoraires d'expert |
| Tierce expertise | Un troisième expert tranche, choisi d'un commun accord ou désigné par le président du tribunal | Frais partagés |
| Réclamation écrite | Service réclamations de l'assureur, réponse sous 2 mois au plus | Sans frais |
| Médiation de l'assurance | Saisie après la réclamation, avis rendu en 3 à 6 mois | Sans frais |
| Tribunal judiciaire | Le juge peut ordonner une expertise judiciaire | Selon la décision |
Une contre-expertise coûte au moins 800 € et dépasse souvent 1 000 €, d'après la fiche publique sur le déroulement de l'expertise en assurance habitation. Relisez vos conditions particulières avant de mandater qui que ce soit : une garantie honoraires d'expert peut en rembourser une partie. L'ordre des démarches amiables, jusqu'au médiateur, est décrit dans la fiche sur les recours en cas de litige avec un assureur.
Notre conseil de terrain : quand la cause des fissures est discutée, des investigations sur le sol au pied des fondations donnent à la contre-expertise des éléments que les photos de façade n'apportent pas.
Important : vous avez 5 ans pour agir contre votre assureur sur un sinistre sécheresse reconnu, au lieu de 2 ans pour les autres litiges, selon l'article L114-1 du Code des assurances. La loi du 28 décembre 2021 qui l'a instauré ne s'applique pas aux contrats en cours à sa publication. Certaines démarches, comme la désignation d'un expert, interrompent la prescription, mais mieux vaut agir sans attendre la fin du délai.
Contester avec une étude de sol
Une étude G5 appuie votre contre-expertise sur des sondages réels.
Le rôle d'une étude G5 dans le dossier
L'expert de l'assureur constate les dommages et en recherche la cause. L'étude G5 examine, elle, le rôle du sol. C'est le diagnostic géotechnique d'un ouvrage existant, prévu par la norme NF P 94-500 : sondages près des fissures, fouille au pied d'un mur pour voir la fondation, essais en laboratoire sur l'argile prélevée.
Ses résultats aident à confirmer ou à écarter le retrait-gonflement des argiles, face à d'autres causes possibles : une fuite, un arbre trop proche, une fondation trop peu profonde. C'est précisément le point que l'assureur discute. Elle devient utile dans trois situations :
- L'assureur conteste le lien avec la sécheresse et votre dossier manque de données sur le sol.
- L'expertise laisse la cause incertaine, et des investigations sur le sol aideraient à la caractériser.
- Des travaux de reprise sont à prévoir, et le sol porteur doit être connu.
À titre indicatif, comptez de l'ordre de 2 500 à 4 000 € pour une maison, selon le nombre de sondages et les essais. Si l'étude est préalablement nécessaire à la remise en état, elle relève de la garantie : faites-le confirmer par l'assureur et gardez la facture. Le guide d'expertgeotechnique.com sur la G5 après une sécheresse la compare à la simple reconnaissance de sol que certains assureurs proposent.
Le déroulé complet, de la visite au rapport, fait l'objet de notre guide sur le diagnostic G5 des fissures. Si la G5 conclut à une reprise, notre guide sur les fondations adaptées au sol argileux présente les solutions possibles.
Si la commune n'est pas reconnue
Sans arrêté, la garantie catastrophe naturelle ne s'ouvre pas. Le refus vise une période précise : une nouvelle sécheresse peut donner lieu à une nouvelle demande de la commune. D'autres voies existent en attendant :
- Maison de moins de 10 ans. La garantie décennale du constructeur et l'assurance dommages-ouvrage peuvent jouer sans arrêté, si les fissures compromettent la solidité de la maison ou la rendent impropre à l'habitation. L'Agence qualité construction explique ce mécanisme dans ses conseils aux particuliers.
- Maison plus ancienne, peu fissurée. Dans onze départements pilotes, l'aide du fonds de prévention argile finance un diagnostic et des travaux de prévention. Elle ne se cumule pas avec une demande d'indemnisation catastrophe naturelle en cours, et le simulateur officiel vérifie votre éligibilité.
- Dans tous les cas, gardez vos photos et vos mesures datées. Elles serviront au prochain dossier.
Le mécanisme du retrait-gonflement et les gestes de prévention autour de la maison sont détaillés dans le guide d'expertgeotechnique.com sur la sécheresse et les sols argileux.
Questions fréquentes
Que faire si ma maison se fissure après une sécheresse ?
Photographiez chaque fissure avec une règle graduée et notez la date. Signalez les dégâts en mairie pour que la commune demande la reconnaissance en catastrophe naturelle. Dès l'arrêté publié, déclarez le sinistre à votre assureur dans les 30 jours.
Quel délai pour déclarer un sinistre sécheresse ?
30 jours au plus tard après la publication de l'arrêté de catastrophe naturelle au Journal officiel. Envoyez-la par lettre recommandée, de préférence avec accusé de réception, pour prouver la date.
Quelle franchise s'applique après une sécheresse ?
1 520 € pour une habitation ou un bien à usage non professionnel. C'est une franchise légale, fixée par l'État, qui reste à votre charge.
Comment contester l'expertise de l'assureur ?
Demandez le rapport définitif, puis une contre-expertise avec un expert de votre choix, menée en présence de celui de l'assureur. Si le désaccord persiste, une tierce expertise, la médiation de l'assurance puis le tribunal restent possibles.
Une étude G5 aide-t-elle le dossier ?
Oui, quand la cause des fissures est discutée. La G5 étudie le sol sous la maison et apporte des éléments pour confirmer ou écarter une cause géotechnique, ce qui donne une base technique à la contestation.
Qui paie la contre-expertise ?
Vous, en principe, sauf si votre contrat comporte une garantie honoraires d'expert. En cas de tierce expertise, les frais du troisième expert sont partagés.
Que se passe-t-il si je déclare après les 30 jours ?
Déclarez quand même. Le dossier se complique, mais l'assureur doit en principe démontrer que le retard lui a causé un préjudice pour refuser sa garantie.
L'assureur doit-il me remettre le rapport d'expertise ?
Pour un sinistre sécheresse, oui. L'assureur dispose d'un mois, à compter de l'envoi du rapport définitif par l'expert, pour vous le transmettre.
Combien de temps a l'expert pour conclure ?
Pour les arrêtés pris depuis le 1er janvier 2025, 4 mois à compter de la réception de toutes les pièces transmises, pour un rapport intermédiaire sur la cause. Un mois supplémentaire lui est accordé si des investigations complémentaires sont confiées à une entreprise extérieure.
L'assurance rembourse-t-elle l'étude de sol ?
Oui, si l'étude est préalablement nécessaire à la remise en état de la maison. Faites confirmer sa prise en charge par l'assureur avant de la commander et conservez la facture.
Combien de temps pour agir contre l'assureur ?
5 ans pour un sinistre sécheresse reconnu en catastrophe naturelle, contre 2 ans pour les autres litiges d'assurance. Le délai de 5 ans ne s'applique pas aux contrats déjà en cours lors de la loi du 28 décembre 2021.
Ma commune n'est pas reconnue : que faire ?
La garantie catastrophe naturelle ne s'applique pas. Gardez vos photos et mesures, restez en contact avec la mairie pour une nouvelle demande et vérifiez les autres garanties, comme la décennale pour une maison de moins de 10 ans.
Vos fissures méritent un avis de géotechnicien
Décrivez votre maison, un bureau d'études de votre secteur vous répond.
Pour aller plus loin